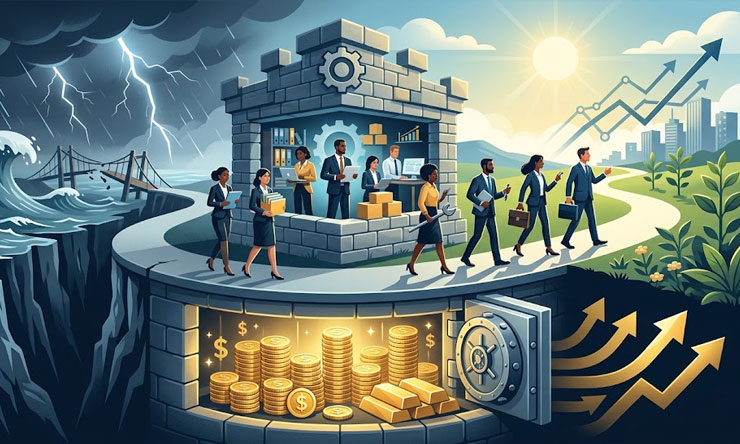
Dana cadangan merupakan salah satu komponen penting dalam pengelolaan keuangan organisasi modern. Di tengah kondisi ekonomi yang dapat berubah dengan cepat, organisasi perlu memiliki persiapan finansial untuk menghadapi berbagai situasi yang tidak terduga. Penurunan pendapatan, kenaikan biaya operasional, gangguan bisnis, kerusakan aset, hingga perubahan kebijakan dapat memberikan tekanan terhadap kondisi keuangan apabila tidak diantisipasi dengan baik. Dana cadangan membantu organisasi memiliki ruang untuk menghadapi tekanan tersebut tanpa harus langsung mengurangi aktivitas utama.
Keberadaan dana cadangan juga menunjukkan bahwa organisasi tidak hanya berorientasi pada kebutuhan saat ini, tetapi memiliki perencanaan untuk keberlangsungan jangka panjang. Dana tersebut dapat menjadi bantalan finansial ketika arus kas mengalami gangguan atau ketika organisasi membutuhkan pengeluaran mendesak. Dengan pengelolaan yang tepat, dana cadangan dapat memperkuat ketahanan finansial, meningkatkan kualitas pengambilan keputusan, dan membantu organisasi tetap menjalankan programnya meskipun menghadapi kondisi yang penuh ketidakpastian.
Memahami Pengertian Dana Cadangan dalam Organisasi
Dana cadangan adalah sejumlah dana yang sengaja disisihkan dan tidak digunakan untuk kebutuhan operasional rutin. Dana ini disiapkan untuk menghadapi keadaan tertentu yang membutuhkan pengeluaran tambahan atau ketika sumber pemasukan organisasi mengalami gangguan.
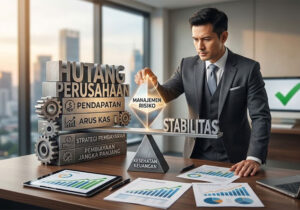
Dalam organisasi modern, dana cadangan tidak selalu berarti uang tunai yang disimpan tanpa tujuan. Dana tersebut merupakan bagian dari strategi manajemen risiko keuangan. Penempatannya tetap perlu mempertimbangkan keamanan, likuiditas, dan aksesibilitas agar dapat digunakan ketika benar-benar diperlukan.
Perbedaan dana cadangan dan dana operasional
Dana operasional digunakan untuk membiayai aktivitas sehari-hari, seperti pembayaran gaji, pembelian bahan, biaya administrasi, pemeliharaan, transportasi, dan kebutuhan rutin lainnya. Sementara itu, dana cadangan memiliki fungsi sebagai perlindungan ketika organisasi menghadapi kondisi yang berada di luar perencanaan normal.
Memisahkan kedua jenis dana tersebut membantu organisasi mengetahui sumber dana mana yang boleh digunakan untuk kegiatan rutin dan mana yang harus dipertahankan sebagai perlindungan finansial.
Dana cadangan bukan sekadar uang yang menganggur
Sebagian organisasi mungkin menganggap dana cadangan sebagai dana yang tidak memberikan manfaat karena tidak digunakan. Padahal, fungsi utama dana tersebut adalah memberikan keamanan finansial.
Nilai dana cadangan tidak hanya diukur dari keuntungan yang dihasilkan, tetapi juga dari kemampuan organisasi untuk bertahan ketika terjadi kondisi darurat. Dengan adanya cadangan, organisasi tidak selalu harus mencari pinjaman atau menjual aset ketika menghadapi kebutuhan mendesak.
Mengapa Dana Cadangan Penting bagi Organisasi Modern
Lingkungan bisnis dan organisasi saat ini semakin kompleks. Perubahan teknologi, kondisi ekonomi, persaingan, regulasi, serta perilaku masyarakat dapat terjadi dalam waktu relatif cepat. Situasi tersebut membuat organisasi perlu memiliki kemampuan beradaptasi secara finansial.
Menghadapi kondisi darurat
Dana cadangan dapat digunakan ketika organisasi mengalami kejadian tidak terduga. Contohnya adalah kerusakan fasilitas, gangguan sistem teknologi, bencana, keterlambatan pembayaran dari pelanggan, atau peningkatan biaya tertentu.
Dengan adanya dana yang telah disiapkan sebelumnya, organisasi dapat merespons keadaan tersebut dengan lebih cepat tanpa harus menunggu sumber pembiayaan baru.
Menjaga kelangsungan operasional
Salah satu risiko terbesar ketika organisasi mengalami tekanan keuangan adalah terganggunya aktivitas utama. Pembayaran kepada karyawan, pemasok, penyedia layanan, dan pihak lain dapat tertunda apabila arus kas tidak mencukupi.
Dana cadangan dapat membantu mempertahankan kegiatan penting selama periode sulit. Hal ini sangat penting bagi organisasi yang membutuhkan kesinambungan operasional untuk mempertahankan kepercayaan pelanggan, anggota, mitra, atau pemangku kepentingan lainnya.
Mengurangi ketergantungan pada hutang
Ketika tidak memiliki dana cadangan, organisasi mungkin lebih sering mengandalkan pinjaman ketika membutuhkan dana tambahan. Dalam jangka panjang, kebiasaan tersebut dapat meningkatkan beban bunga dan kewajiban pembayaran.
Cadangan yang memadai memberikan alternatif pendanaan internal. Organisasi dapat menggunakan sebagian dana tersebut untuk kebutuhan tertentu tanpa langsung menambah hutang.
Menentukan Besaran Dana Cadangan yang Tepat
Tidak ada satu angka yang berlaku untuk semua organisasi. Besarnya dana cadangan perlu disesuaikan dengan skala organisasi, jenis kegiatan, stabilitas pendapatan, jumlah biaya tetap, tingkat risiko, serta karakteristik operasional.
Menghitung berdasarkan biaya operasional
Salah satu pendekatan yang umum digunakan adalah menentukan dana cadangan berdasarkan jumlah biaya operasional. Organisasi dapat menghitung total kebutuhan rutin selama beberapa bulan, kemudian menetapkan target cadangan berdasarkan tingkat risiko.
Organisasi dengan pendapatan relatif stabil mungkin memiliki kebutuhan cadangan yang berbeda dengan organisasi yang pendapatannya sangat bergantung pada proyek, musim, donasi, atau kondisi pasar.
Mempertimbangkan tingkat risiko
Besaran cadangan juga perlu mempertimbangkan potensi risiko. Organisasi yang memiliki aset fisik besar, sistem teknologi yang kompleks, atau aktivitas yang rentan terhadap gangguan mungkin membutuhkan cadangan lebih besar.
Sebaliknya, organisasi dengan biaya tetap rendah dan sumber pendapatan yang sangat stabil mungkin dapat menetapkan target yang lebih fleksibel.
Menyesuaikan dengan kondisi organisasi
Target dana cadangan tidak harus bersifat permanen. Organisasi dapat mengevaluasinya secara berkala berdasarkan perkembangan pendapatan, biaya, strategi, dan risiko.
Dengan demikian, dana cadangan dapat berkembang sejalan dengan ukuran dan kompleksitas organisasi.
Cara Membangun Dana Cadangan Secara Bertahap
Tidak semua organisasi memiliki kemampuan untuk langsung menyediakan cadangan dalam jumlah besar. Karena itu, pembentukan dana dapat dilakukan secara bertahap dan konsisten.
Menetapkan target yang realistis
Langkah pertama adalah menetapkan target. Misalnya, organisasi menentukan bahwa dalam periode tertentu harus memiliki cadangan yang mampu menanggung beberapa bulan biaya operasional.
Target tersebut kemudian dapat dibagi menjadi sasaran tahunan atau bulanan agar lebih mudah dicapai.
Menyisihkan dana secara rutin
Organisasi dapat menetapkan persentase tertentu dari pendapatan atau surplus untuk dialokasikan ke dana cadangan. Metode ini membuat pembentukan cadangan menjadi bagian dari sistem keuangan, bukan keputusan yang dilakukan secara spontan.
Jumlah yang disisihkan dapat disesuaikan dengan kemampuan organisasi. Konsistensi lebih penting daripada menetapkan target terlalu tinggi tetapi sulit dipertahankan.
Mengalokasikan surplus secara bijak
Ketika organisasi memperoleh surplus, seluruhnya tidak harus langsung digunakan untuk ekspansi atau pengeluaran baru. Sebagian dapat dialokasikan untuk memperkuat cadangan.
Pendekatan tersebut membantu organisasi menciptakan keseimbangan antara pertumbuhan dan keamanan finansial.
Mengelola Dana Cadangan agar Tetap Aman
Memiliki dana cadangan saja belum cukup. Organisasi juga harus memastikan dana tersebut dikelola dengan prinsip keamanan dan likuiditas.
Pisahkan rekening dana cadangan
Dana cadangan sebaiknya dipisahkan dari rekening operasional sehari-hari. Pemisahan tersebut memudahkan organisasi mengetahui jumlah dana yang tersedia sekaligus mengurangi risiko dana digunakan untuk pengeluaran rutin.
Akses terhadap dana cadangan juga dapat diatur berdasarkan kebijakan internal sehingga penggunaannya tidak dilakukan tanpa alasan yang jelas.
Prioritaskan keamanan dan likuiditas
Karena dana cadangan ditujukan untuk menghadapi kebutuhan tidak terduga, akses terhadap dana menjadi faktor penting. Organisasi sebaiknya berhati-hati menempatkan seluruh dana cadangan pada instrumen yang sulit dicairkan atau memiliki risiko tinggi.
Tujuan utama dana cadangan adalah menjaga kemampuan organisasi menghadapi keadaan darurat, sehingga keamanan dan kemudahan pencairan perlu menjadi pertimbangan utama.
Tetapkan aturan penggunaan
Organisasi perlu memiliki kebijakan yang menjelaskan kondisi apa saja yang dapat menjadi alasan penggunaan dana cadangan. Misalnya, dana hanya boleh digunakan untuk keadaan darurat, gangguan operasional, kebutuhan pemulihan, atau kondisi lain yang telah ditentukan.
Aturan tersebut dapat mencegah dana cadangan berubah menjadi sumber pembiayaan untuk pengeluaran rutin yang sebenarnya dapat direncanakan.
Membuat Sistem Pengawasan dan Evaluasi
Dana cadangan harus dipantau secara berkala. Pengawasan diperlukan untuk memastikan jumlah dana sesuai target dan setiap penggunaan dapat dipertanggungjawabkan.
Melakukan evaluasi berkala
Organisasi dapat mengevaluasi dana cadangan setiap bulan, kuartal, atau semester. Evaluasi dapat mencakup jumlah saldo, perubahan target, penggunaan dana, serta kebutuhan untuk menambah kembali dana yang telah digunakan.
Jika terjadi peningkatan biaya operasional, target cadangan mungkin perlu dinaikkan agar tetap memberikan perlindungan yang memadai.
Mengembalikan dana setelah digunakan
Ketika dana cadangan digunakan untuk keadaan darurat, organisasi perlu membuat rencana untuk mengisinya kembali. Tanpa proses pemulihan, organisasi dapat kehilangan perlindungan finansial untuk menghadapi risiko berikutnya.
Pengisian kembali dapat dilakukan melalui alokasi surplus, penghematan biaya, peningkatan pendapatan, atau sumber dana lain yang sesuai dengan kebijakan organisasi.
Membuat laporan yang transparan
Transparansi menjadi semakin penting dalam organisasi modern. Penggunaan dana cadangan perlu dicatat dengan jelas dan dilaporkan kepada pihak yang memiliki kewenangan untuk melakukan pengawasan.
Pelaporan yang baik meningkatkan akuntabilitas sekaligus membantu manajemen mengetahui kondisi keuangan organisasi secara nyata.
Dana Cadangan Mendukung Pengambilan Keputusan Strategis
Dana cadangan bukan hanya berfungsi sebagai pelindung ketika terjadi masalah. Keberadaan cadangan yang sehat juga dapat meningkatkan fleksibilitas organisasi dalam mengambil keputusan.
Ketika memiliki posisi kas yang kuat, organisasi tidak harus selalu mengambil keputusan berdasarkan tekanan jangka pendek. Manajemen dapat memiliki waktu untuk mengevaluasi alternatif sebelum melakukan pengurangan program, menjual aset, atau mengambil pinjaman.
Dalam kondisi tertentu, cadangan juga dapat memberikan kesempatan untuk memanfaatkan peluang. Misalnya, organisasi dapat melakukan investasi pada teknologi, meningkatkan kapasitas sumber daya manusia, atau mengambil peluang bisnis tertentu ketika peluang tersebut memiliki prospek yang baik.
Namun, penggunaan dana cadangan untuk peluang pertumbuhan tetap harus dilakukan secara hati-hati. Dana darurat tidak seharusnya dikorbankan seluruhnya hanya demi mengejar ekspansi.
Kesalahan yang Perlu Dihindari dalam Mengelola Dana Cadangan
Beberapa kesalahan dapat membuat fungsi dana cadangan tidak berjalan optimal. Salah satunya adalah tidak menetapkan tujuan penggunaan secara jelas. Tanpa aturan, dana yang seharusnya menjadi perlindungan dapat dengan mudah digunakan untuk kebutuhan rutin.
Kesalahan lainnya adalah menetapkan dana cadangan terlalu rendah dibandingkan risiko organisasi. Cadangan yang terlihat besar secara nominal belum tentu cukup apabila biaya operasional organisasi juga besar. Sebaliknya, menyimpan dana terlalu besar tanpa strategi pengelolaan juga dapat mengurangi efisiensi penggunaan sumber daya.
Organisasi juga perlu menghindari pencampuran dana cadangan dengan rekening operasional. Ketika seluruh uang berada dalam satu rekening tanpa pemisahan yang jelas, manajemen akan lebih sulit mengetahui jumlah dana yang benar-benar tersedia untuk keadaan darurat.
Membangun Ketahanan Finansial Jangka Panjang
Dana cadangan sebaiknya dipandang sebagai bagian dari sistem ketahanan finansial yang lebih luas. Selain membangun cadangan, organisasi perlu memiliki anggaran yang realistis, pengendalian biaya, diversifikasi sumber pendapatan, manajemen hutang, serta sistem pengawasan keuangan yang baik.
Organisasi modern juga perlu melakukan simulasi terhadap berbagai skenario. Misalnya, apa yang terjadi jika pendapatan turun selama beberapa bulan, biaya operasional meningkat, atau sumber pemasukan utama tiba-tiba terganggu? Pertanyaan tersebut dapat membantu menentukan apakah cadangan yang tersedia benar-benar memadai.
Dengan pendekatan tersebut, organisasi tidak hanya memiliki uang yang disimpan, tetapi juga memiliki sistem untuk menghadapi ketidakpastian. Ketahanan finansial pada akhirnya akan memperkuat kemampuan organisasi dalam menjalankan tujuan dan mempertahankan keberlanjutan.
Kesimpulan
Dana cadangan memiliki peran penting dalam menjaga stabilitas keuangan organisasi modern. Dana ini memberikan perlindungan ketika organisasi menghadapi keadaan darurat, membantu menjaga kelangsungan operasional, mengurangi ketergantungan terhadap hutang, serta memberikan ruang bagi manajemen untuk mengambil keputusan dengan lebih tenang. Besaran dana cadangan perlu disesuaikan dengan biaya operasional, tingkat risiko, stabilitas pendapatan, dan karakteristik masing-masing organisasi.
Membangun dana cadangan tidak harus dilakukan sekaligus. Organisasi dapat memulainya dengan menetapkan target realistis, menyisihkan dana secara rutin, memisahkan rekening cadangan, menetapkan aturan penggunaan, dan melakukan evaluasi berkala. Dengan pengelolaan yang disiplin dan transparan, dana cadangan bukan sekadar simpanan, melainkan fondasi penting untuk membangun ketahanan finansial dan menjaga organisasi tetap mampu menghadapi berbagai perubahan di masa depan.